
حميد النهري: الحكومة مطالبة بالكشف عن كلفة التزاماتها ومصادر تمويلها والجدولة الزمنية لتنفيذها
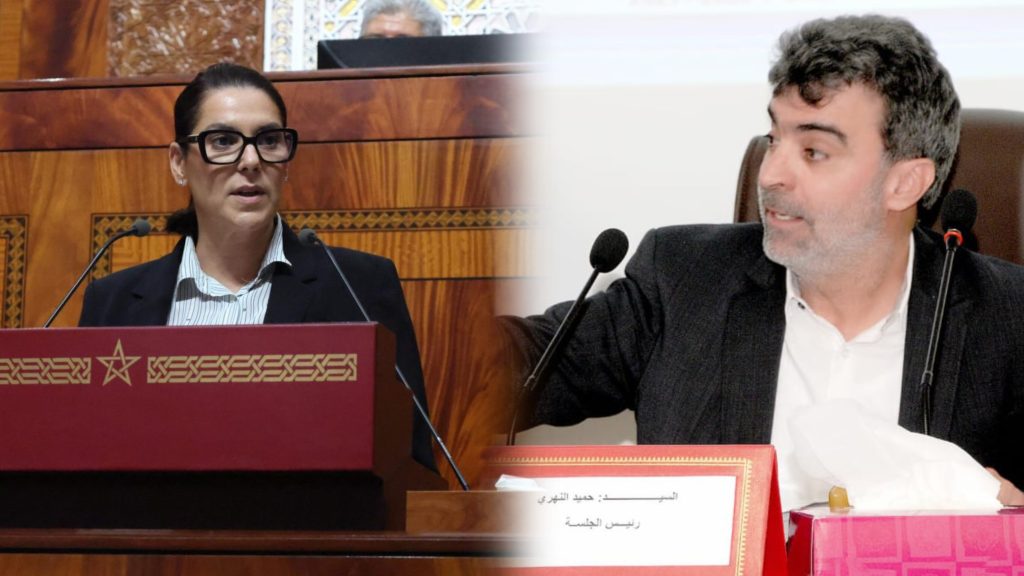
أكد حميد النهري، الأستاذ الجامعي بجامعة عبد المالك السعدي المتخصص في المالية العمومية، ورئيس الجمعية المغربية للمالية العمومية، أن مشروع قانون المالية لسنة 2027 سيشكل أول اختبار عملي لمدى قدرة الحكومة على تحويل الالتزامات الواردة في برنامجها الحكومي للفترة 2026-2031 إلى سياسات عمومية قابلة للتنفيذ والقياس والمساءلة.
وأوضح النهري، في مقال تحليلي بعنوان «بعد البرنامج الحكومي… ماذا ننتظر من قانون المالية؟»، أن البرنامج الحكومي يتضمن عدداً من الأهداف المرقمة والمرتبطة بآجال محددة، تشمل قطاعات التعليم والطاقة والماء والسياحة، معتبراً أن تحديد هذه المؤشرات يمثل خطوة إيجابية مقارنة بالبرامج التي تكتفي بإعلان التوجهات العامة.
غير أنه شدد على أن الأرقام والآجال، رغم أهميتها، لا تكفي وحدها لتقييم مدى جدية الالتزامات الحكومية، ما لم تقترن بتوضيح طرق احتساب المؤشرات، وتحديد الوضعية المرجعية التي تنطلق منها، وتوفير المعطيات اللازمة لتتبع تطورها وقياس نتائجها.
كلفة الوعود الاجتماعية تطرح أسئلة التمويل
وسجل رئيس الجمعية المغربية للمالية العمومية أن البرنامج الحكومي يتضمن التزامات ذات أثر مالي مباشر، من بينها رفع الدعم الاجتماعي إلى ألف درهم عند نهاية الولاية الحكومية، والرفع التدريجي للحد الأدنى للمعاشات الرئيسية إلى 3000 درهم شهرياً، إلى جانب تمكين الأرملة من معاش يعادل 100 في المائة من المعاش الرئيسي المستحق للزوج المتوفى، وإقرار تعويض اجتماعي مرتبط بفاتورة الكهرباء لفائدة الأسر المستحقة.
واعتبر أن هذه الالتزامات تطرح سؤالاً مركزياً يتعلق بكلفتها الإجمالية والسنوية، ومصادر تمويلها، وعدد المستفيدين منها، والجدولة الزمنية لتنفيذها، مشيراً إلى أن البرنامج الحكومي لا يقدم تقديرات مالية إجمالية أو سنوية تسمح بقياس حجم الموارد المطلوبة لتنزيلها.
وفي هذا السياق، أبرز النهري أن الإعلان عن رفع الدعم الاجتماعي من 500 إلى 1000 درهم يختلف عن تقديم تصور مالي يحدد الكلفة التقديرية لهذا الإجراء، ومصادر تمويله، ومراحل تنفيذه، مؤكداً أن الانتقال من إعلان النوايا إلى التزام قابل للمساءلة يقتضي توضيح هذه العناصر.
كما أشار إلى أن بعض الالتزامات الاجتماعية الواردة في البرنامج الحالي سبق أن حضرت بصيغ قريبة في البرنامج الحكومي لسنة 2021، وهو ما يجعل الحكومة مطالبة بتوضيح أسباب تعثر تنفيذها سابقاً، وما إذا كانت الصعوبات مرتبطة بالتمويل أو الإطار القانوني أو آليات التنفيذ أو التنسيق بين القطاعات.
التشغيل.. ضرورة قياس النتائج وليس حجم البرامج
وفي ما يتعلق بالتشغيل، توقف النهري عند الأهداف التي أعلنتها الحكومة، ومنها تكوين 100 ألف شاب سنوياً وفق حاجيات المقاولات، وتمكين نحو 100 ألف شاب من أول تجربة مهنية، ورفع الطاقة الاستيعابية للتكوين بالتدرج إلى ما بين 150 ألفاً و200 ألف مستفيد، فضلاً عن مواكبة 60 ألف مقاولة.
وأكد أن هذه الأرقام تسمح بقياس حجم التدخل العمومي، لكنها لا تكفي وحدها للحكم على نجاعته، ما لم ترتبط بمؤشرات تقيس النتائج الفعلية، مثل عدد المستفيدين الذين تمكنوا من الحصول على عمل بعد التكوين، ومدى استمرارهم فيه، وانتقالهم إلى وظائف مصرح بها، فضلاً عن عدد المقاولات التي واصلت نشاطها والمناصب التي أحدثتها.
وشدد على أن تقييم السياسات العمومية ينبغي ألا يقتصر على قياس حجم الأموال المصروفة وعدد المستفيدين، بل يجب أن يمتد إلى مدى تحقيق نتائج ملموسة في تقليص البطالة وتحسين الإدماج المهني.
أربع رافعات لتمويل البرنامج الحكومي
وعلى مستوى التمويل، أوضح النهري أن البرنامج الحكومي يستند إلى أربع رافعات أساسية، تتمثل في توسيع الوعاء الضريبي، وتحسين نجاعة الإنفاق العمومي، والاستفادة من أثر النمو الاقتصادي، وزيادة مساهمة المؤسسات والمقاولات العمومية.
غير أنه اعتبر أن هذه الرافعات تختلف من حيث درجة التحكم في نتائجها، لافتاً إلى أن تحقيق موارد إضافية من خلال النمو الاقتصادي يظل مرتبطاً بمدى تحقق الفرضيات الاقتصادية المعلنة.
وفي هذا الإطار، دعا إلى توضيح التدابير التي ستعتمدها الحكومة في حال جاء النمو دون التوقعات، خاصة في ظل التزاماتها المتعلقة بضبط عجز الميزانية في حدود 3 في المائة من الناتج الداخلي الإجمالي، ووضع المديونية العمومية في مسار تنازلي خلال الولاية الحكومية.
كما أثار مسألة إصلاح الضريبة على الدخل بهدف رفع الدخل الصافي للأجراء، متسائلاً عن كيفية تعويض الموارد الجبائية التي قد تتراجع نتيجة هذا الإصلاح، إلى جانب ضرورة مراجعة النفقات الجبائية والاستثناءات والإعفاءات التي لا تثبت نجاعتها.
وبخصوص مساهمة المؤسسات والمقاولات العمومية، أشار إلى ضرورة التمييز بين المؤسسات التي تحقق فوائض مالية، وتلك التي تحتاج إلى الدعم أو إعادة الرسملة، مع تحديد طبيعة الموارد المنتظرة ومدى استدامتها.
قانون المالية 2027.. الاختبار الفعلي للالتزامات
واعتبر النهري أن إعلان الحكومة إصلاح القانون التنظيمي للمالية يمثل أحد أبرز المقتضيات الواردة في البرنامج، بالنظر إلى ارتباطه بقواعد إعداد قوانين المالية وتنفيذها ومراقبتها، وليس فقط بتوزيع الاعتمادات السنوية.
وأوضح أن أهمية هذا الإصلاح ستتوقف على مدى قدرته على تعزيز البرمجة الميزانياتية متعددة السنوات، وتقوية الصلة بين الاعتمادات المالية والنتائج المحققة، ومنح تقييم السياسات العمومية أثراً فعلياً في إعداد الميزانية، فضلاً عن تعزيز شفافية الالتزامات المالية للقطاع العام.
وخلص الأستاذ الجامعي إلى أن مشروع قانون المالية لسنة 2027 لا يُنتظر منه تمويل جميع تعهدات الولاية دفعة واحدة، لكنه مطالب بالكشف عن الاختيارات المالية الأولى للحكومة، وتحديد الأولويات التي ستشرع في تنفيذها، والاعتمادات المخصصة لها، ومصادر تمويلها، ومؤشرات قياس نتائجها.
وأكد أن البرنامج الحكومي يوضح ما تعتزم الحكومة إنجازه، بينما سيكشف قانون المالية عما تستطيع تمويله فعلياً وما تمنحه الأولوية، في حين ستظل الحصيلة النهائية، بعد خمس سنوات، المعيار الأساسي للحكم على ما تحقق من التزامات، وبأي كلفة، ولصالح من.